 比特派官方下載
2026-10-24 23:22:43
數(shù)字貨幣借貸市場,利率比銀行高出一截,為什么很多人還是虧
做加密行業(yè)信貸風(fēng)控六年,我見過太多人把數(shù)字貨幣借貸市場當(dāng)成印鈔機(jī)。年化利率動輒20%、30%,確實(shí)比銀行理財(cái)高出一大截。但利率越高,底層資產(chǎn)出問題的概率就越大,這不是巧合,是風(fēng)險(xiǎn)定價(jià)在起作用。
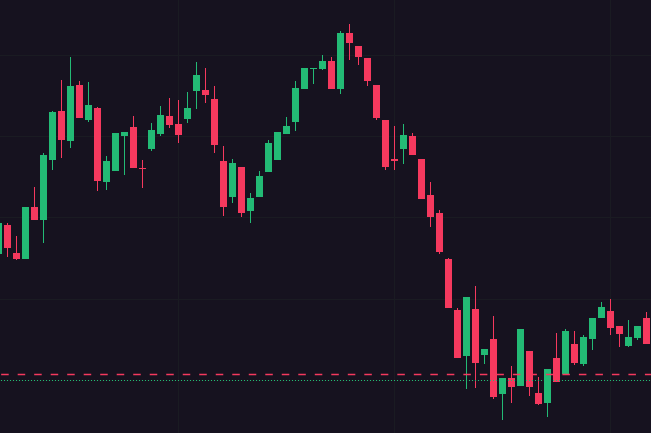
2022年LUNA崩盤那波,我手上管理的一個(gè)借貸項(xiàng)目數(shù)字貨幣借貸市場,利率比銀行高出一截,為什么很多人還是虧,抵押物是SOL和MATIC,三天內(nèi)價(jià)值直接腰斬。借款人沒反應(yīng),清算機(jī)器人開始掃單,保證金率從150%一路砸到80%以下,連環(huán)爆倉跟多米諾骨牌一樣,整條清算鏈全觸發(fā)。那批壞賬率沖到了11%,我熬了四個(gè)通宵拉數(shù)據(jù)對賬。
市場好了一些,但借貸協(xié)議的技術(shù)漏洞始終沒消干凈。2025年某頭部借貸平臺被黑,攻擊者利用價(jià)格預(yù)言機(jī)延遲,用虛假抵押物刷出三億美元借貸額度,兩小時(shí)資金全跑光。平臺緊急凍結(jié),用戶提現(xiàn)排隊(duì)排了九天,很多人本金直接歸零。協(xié)議代碼沒做充分審計(jì),利率給得再高也白搭。
普通人進(jìn)場最容易犯的錯(cuò)就是只盯著APY數(shù)字。年息25%看著很香,但你抵押的是波動極大的小幣,價(jià)格一抖就觸發(fā)強(qiáng)平,利息根本輪不到你賺。真正該盯的是抵押率紅線和清算閾值,這兩個(gè)數(shù)字沒算清楚,收益率只是紙面文章。我現(xiàn)在的習(xí)慣是把抵押率守在200%以上,寧可少賺,不挨清算那一刀。
數(shù)字貨幣借貸市場不會消失,但賺的是認(rèn)知差的錢數(shù)字貨幣借貸市場,不是利率差的錢。把風(fēng)控當(dāng)成本,把流動性當(dāng)命,比盯著收益率曲線踏實(shí)得多。

Leave Comments